Enerji sigortaları neleri kapsar?
Enerji sigortaları; elektrik üreten, ileten ve dağıtan tesislerin kuruluş ve işletme dönemlerindeki risklerini güvence altına alan poliçelerin bütünüdür.
Bir enerji yatırımı iki dönemden geçer. Kuruluş döneminde inşaat ve montaj riskleri öne çıkar; işletme döneminde ise yangın, doğal afetler, makine kırılması ve bunlara bağlı üretim kaybı. Her dönemin poliçesi ve hasar incelemesi farklıdır.
| Dönem | Teminatlar |
|---|---|
| Kuruluş | İnşaat ve montaj all risks, nakliyat, işveren ve üçüncü şahıs sorumluluk; istenirse gecikmeden doğan kâr kaybı |
| İşletme | Yangın ve doğal afetler, makine kırılması, elektronik cihaz, kâr kaybı (iş durması), üçüncü şahıs sorumluluk |
Tesis türüne göre tipik hasarlar
| Tesis | Örnek hasarlar |
|---|---|
| Güneş enerjisi santrali | Dolu ve fırtına hasarı, panel ve evirici (inverter) arızaları, kablo yangınları, hırsızlık |
| Rüzgâr enerjisi santrali | Kanat hasarı, yıldırım, dişli kutusu ve jeneratör arızaları, kule ve temel sorunları |
| Hidroelektrik santral | Sel ve taşkın, türbin ve jeneratör hasarları, cebri boru ve kapak arızaları |
| Termik ve doğal gaz santrali | Türbin ve kazan hasarları, yangın ve infilak, trafo arızaları |
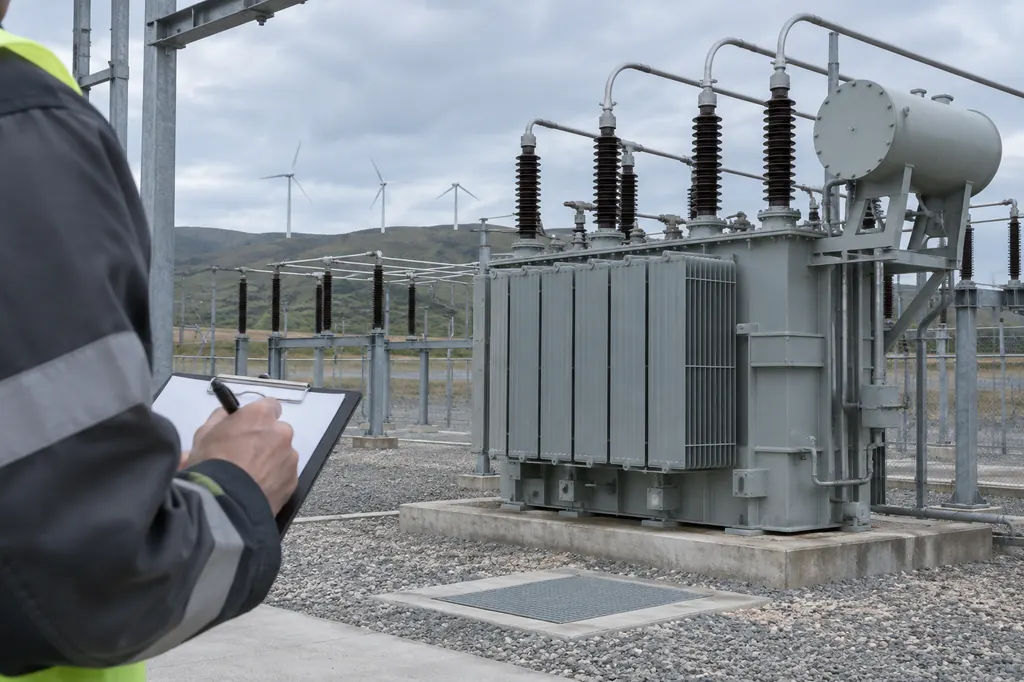
| İletim ve dağıtım | Trafo ve şalt ekipmanı arızaları, hat hasarları, yıldırım ve aşırı gerilim |
Üretim kaybı nasıl değerlendirilir?
Kâr kaybı (iş durması) teminatı, maddi hasar nedeniyle üretim yapılamayan dönemdeki gelir kaybını konu alır. Bu teminatın devreye girmesi için çoğunlukla önce maddi hasarın teminat kapsamında olması gerekir. Eksper; santralin geçmiş üretim verilerini, mevsimsel koşulları, satış fiyatlarını ve poliçedeki bekleme süresini (muafiyet) dikkate alarak kaybı hesaplar.
Risk mühendisliği ve saha tetkikleri
Enerji tesislerinde tek bir ekipmanın arızası aylarca süren bir duruşa yol açabilir; büyük bir güç trafosunun ya da türbinin yenisinin temini uzun zaman alır. Bu nedenle riskin hasar olmadan önce görülmesi önemlidir.
- Saha tetkiki: Tesisin yerinde gezilmesi; yangın, doğal afet ve makine risklerinin gözlenmesi.
- Risk tayini: Olası en büyük hasarın ve bunun üretime etkisinin değerlendirilmesi.
- Öneriler: Bakım, yedek parça, yangın algılama ve söndürme, yıldırımdan korunma gibi konularda iyileştirme önerileri.
- Değer tespiti: Sigorta bedellerinin güncel yeniden kurma maliyetiyle uyumunun gözden geçirilmesi.