Yangın sigortası neyi güvence altına alır?
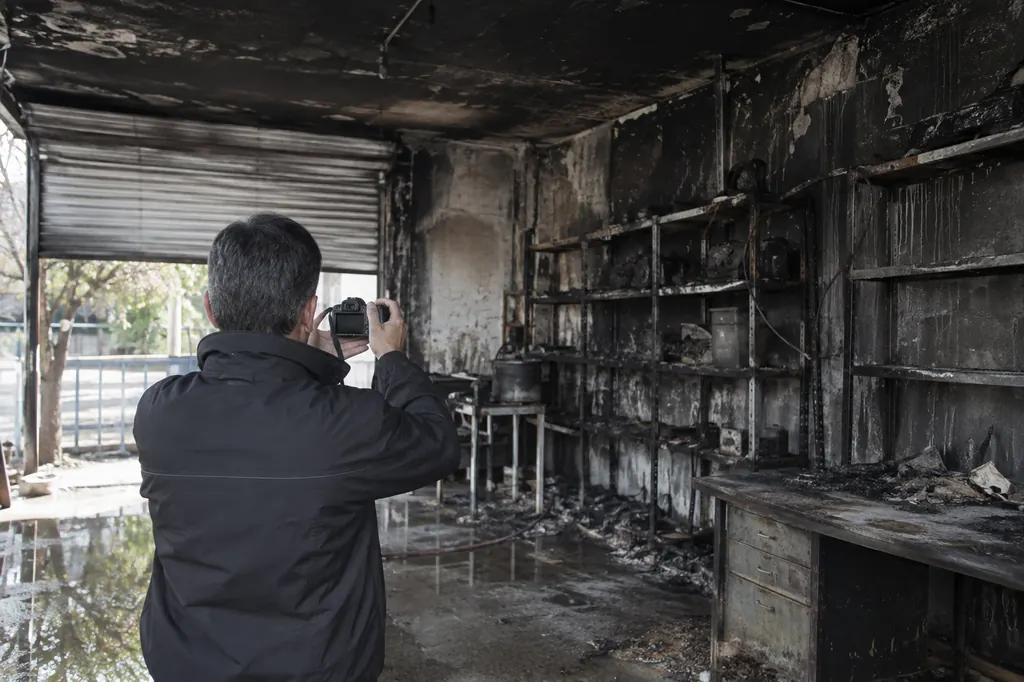
Yangın sigortası; özel ya da ticari amaçla kullanılan binaları ve içindeki eşyayı, yangının, yıldırımın ve infilakın yol açtığı maddi zararlara karşı korur.
Bu olayların doğurduğu duman, buhar ve ısı hasarları da kapsamdadır. Yangını söndürmek ve zararın büyümesini önlemek için yapılan müdahalelerin, yani suyun ya da söndürücü kimyasalların verdiği zarar da aynı teminatın içinde değerlendirilir.
Sigorta şirketleri konutlar ve iş yerleri için çoğunlukla paket poliçeler düzenler. Bu poliçelerde yangın teminatının yanına hırsızlık, cam kırılması, dahili su, sel ya da yangın mali sorumluluk gibi ek teminatlar eklenebilir. Hangi teminatların bulunduğunu poliçeniz gösterir.
Bina ve muhteviyat ayrımı
Yangın poliçelerinde iki temel kıymet grubu vardır: bina ve muhteviyat. Muhteviyat; eşyayı, makine ve tesisatı, ticari malları ve demirbaşları kapsar. Hasar dosyasında bu iki grup ayrı ayrı incelenir.
Bina değeri denildiğinde kastedilen, yapının bugün yeniden inşa edilmesi hâlinde ortaya çıkacak maliyettir. Arsanın değeri ve binanın bulunduğu semtten kaynaklanan piyasa değeri bu hesaba girmez. Maliyet; yapının türüne ve kullanılan malzemenin niteliğine göre hesaplanır.
Eksik sigorta neden önemlidir?
Poliçede yazan sigorta bedeli, sigortalanan kıymetin gerçek değerinin altındaysa buna eksik sigorta denir. Böyle bir durumda hasar, sigorta bedelinin gerçek değere oranı ölçüsünde karşılanır; yani zararın bir bölümü sigortalının üzerinde kalır. Bedellerin doğru belirlenmesi için poliçe öncesinde mutabakatlı kıymet takdiri yaptırılabilir.
Genellikle teminat dışında kalan hâller
- Savaş, iç savaş, ihtilal, isyan, ayaklanma ve bunların gerektirdiği askerî hareketler
- Nükleer yakıt ve radyasyon kaynaklı zararlar
- Kamu otoritesinin sigortalı mallar üzerindeki tasarruflarından doğan zararlar
- Yangın çıkmaksızın oluşan kavrulma ve yanık izleri