Blog · Kıymet takdiri
Mutabakatlı kıymet takdiri neden önemlidir?
Poliçenizdeki sigorta bedeli en son ne zaman gözden geçirildi? Bedel gerçek değerin altında kalmışsa bunu çoğu zaman hasar gününde, en kötü zamanda öğrenirsiniz. Kıymet takdiri bu sürprizi ortadan kaldırır.
Yazan: Aleni Sigorta Ekspertiz2 dk okuma
Bu yazıda
Sorun: sigorta bedeli ile gerçek değer arasındaki fark
Bir yangın poliçesinde en önemli rakam primdir diye düşünülür. Oysa hasar gününde belirleyici olan rakam sigorta bedelidir: sigortaladığınız binanın, makinelerin ve stokların poliçede yazan değeri.
Bu bedel çoğu zaman poliçe ilk yapıldığında belirlenir, sonraki yıllarda küçük artışlarla yenilenir. Bu arada inşaat maliyetleri, makine fiyatları ve döviz kurları değişir; işletme yeni makineler alır, stok büyür. Bir süre sonra poliçedeki bedel ile kıymetlerin gerçek değeri arasında fark açılır. Sigortacılıkta bunun adı eksik sigortadır.
Eksik sigorta hasarda nasıl sonuç verir?
Eksik sigortada hasar, sigorta bedelinin gerçek değere oranı ölçüsünde karşılanır. Kısmi bir hasarda bile bu oran uygulanır. Aşağıdaki örnek, kuralın nasıl işlediğini göstermek için kurgulanmıştır; rakamlar varsayımsaldır.
| Makinelerin gerçek (yeni) değeri | 20 milyon TL |
| Poliçede yazan sigorta bedeli | 10 milyon TL |
| Sigorta bedelinin gerçek değere oranı | %50 |
| Yangında oluşan hasar | 4 milyon TL |
| Bu oranla karşılanacak tutar | 2 milyon TL |
| Sigortalının üzerinde kalan | 2 milyon TL |
Sigortalı, hasarın poliçe bedelinin çok altında olduğunu ve bu yüzden tamamının ödeneceğini düşünür. Oysa bedel gerçek değerin yarısı olduğu için hasarın da yarısı karşılanır. Muafiyet ve diğer poliçe şartları bu hesaba ayrıca uygulanır.
Tersi de sorun: aşkın sigorta
Bedeli “garanti olsun” diye yüksek yazdırmak da çözüm değildir. Sigorta zenginleşme aracı olamaz; hasarda en çok gerçek zarar ödenir. Gerçek değerin üzerinde yazılan bedel, yalnızca gereksiz yere fazla prim ödenmesi demektir.
Çözüm: değeri hasardan önce birlikte belirlemek
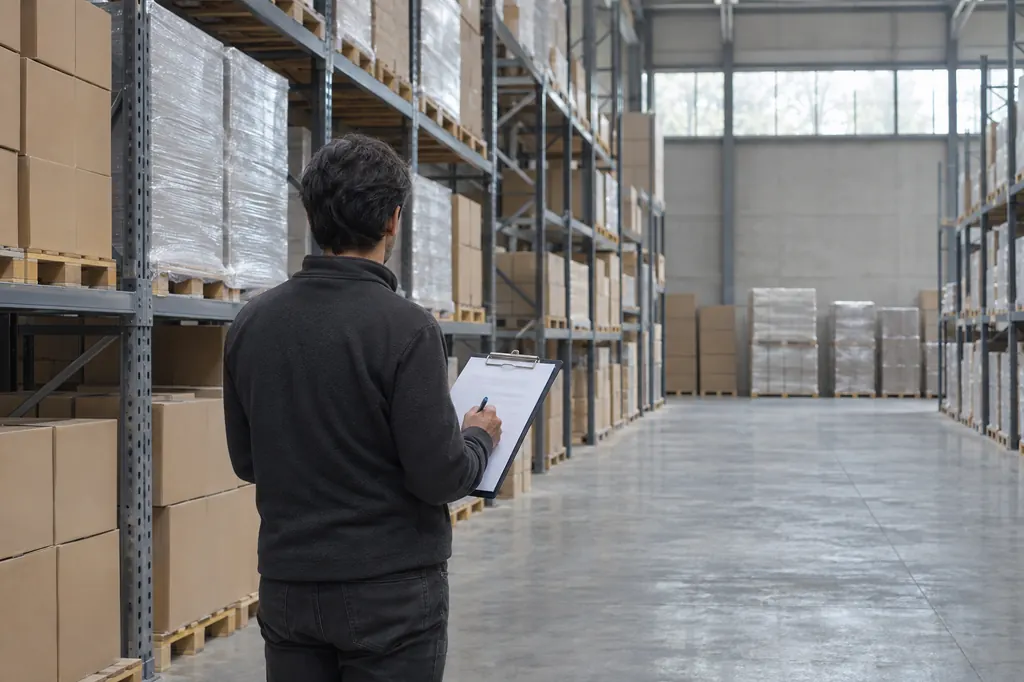
Mutabakatlı kıymet takdirinde bir sigorta eksperi, poliçe düzenlenmeden önce işletmeyi yerinde inceler. Binaları ölçer, makineleri tek tek kaydeder, stokları sayar ve her kıymet grubunun değerini güncel verilerle hesaplar. Rapordaki değerler üzerinde sigortalı ve sigortacı anlaşır; poliçeye de bedellerin bu rapora dayandığı yazılır.
Sonuç şudur: Poliçedeki mutabakat kaydının geçerli olduğu süre ve koşullar içinde, hasar gününde “bu makinenin değeri neydi?” sorusu sorulmaz. İnceleme yalnızca zararın kendisine odaklanır.
Dört somut yarar

Değer tartışması biter
Bedeller iki tarafın kabul ettiği bir rapora dayanır.

Prim yerini bulur
Ne eksik bedel yüzünden açıkta kalırsınız ne de fazla bedel için boşuna prim ödersiniz.

Hasar süreci kısalır
Değer tespiti için harcanacak zaman baştan kazanılmış olur.

Envanteriniz netleşir
Neye sahip olduğunuzu gösteren güncel ve belgeli bir döküm elde edersiniz.
Ne zaman yaptırmalı, ne zaman güncellemeli?
- Poliçe ilk kez düzenlenirken ya da sigorta şirketi değiştirilirken
- Yeni bir tesis, üretim hattı ya da önemli makine yatırımından sonra
- Fiyatların hızla değiştiği dönemlerde, poliçe yenilemesinden önce
- Bedellerin en son ne zaman ve neye göre belirlendiği bilinmiyorsa
Kıymet takdiri özellikle fabrikalar, depolar, oteller ve büyük ticari işletmeler gibi çok kalemli ve yüksek bedelli riskler için anlamlıdır. Küçük bir iş yerinde aynı amaca, bedellerin her yenilemede güncel fiyatlarla gözden geçirilmesiyle de yaklaşılabilir.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır; hukuki görüş ya da tazminat taahhüdü değildir. Her dosya kendi poliçesi ve koşullarıyla değerlendirilir.